一、行业现状:规模扩张与结构升级并行
功能性膜材料是指具有选择性透过、分离、光学、电学、防护等特定功能的膜状材料,广泛应用于水处理、新能源、电子信息、生物医药、节能环保等领域。2025年,中国功能性膜材料行业在政策引导与下游需求双轮驱动下,呈现“总量稳增、结构趋优”的发展态势。
从产业规模看,国内功能性膜材料市场规模已突破千亿元级别,近五年复合增长率保持在较高水平。其中,分离膜(反渗透膜、纳滤膜、超滤膜、中空纤维膜等)占据最大份额,光学膜、电池隔膜、封装膜等细分品类增速显著。行业整体从中低端产品主导逐步向中高端渗透,部分龙头企业已在反渗透膜、锂电隔膜等领域实现进口替代。
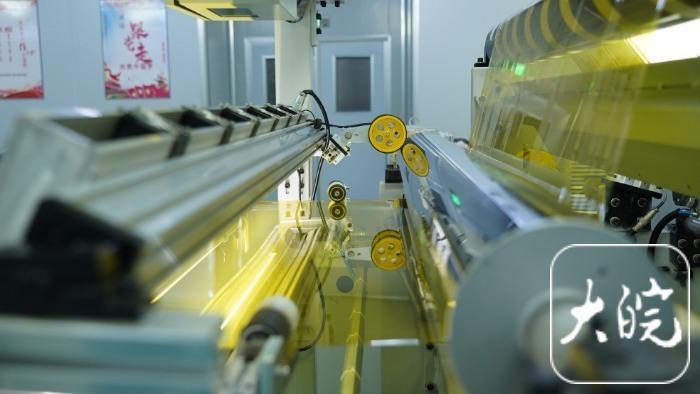
从供给端看,国内已形成较为完整的产业链条,上游涵盖膜材料原料(高分子树脂、无机粉体、添加剂等)与制膜设备,中游为膜组件及膜材料制造,下游为工程应用与终端消费。但高端原料(如高性能聚酰亚胺、特种含氟聚合物)和精密涂布设备仍存在进口依赖,产业链自主可控水平有待提升。
从区域布局看,产业呈现集群化特征。长三角地区(江苏、浙江、上海)集中了众多膜材料龙头企业与研发机构,在分离膜、光学膜领域优势明显;珠三角地区在电子信息用膜、电池隔膜方面配套完善;环渤海及成渝地区则在特种膜、医用膜等细分赛道加快布局。
二、竞争格局:分层竞争与国产替代加速
中国功能性膜材料行业竞争格局呈现“外资主导高端、内资加速追赶、细分领域突围”的特征。
第一梯队为国际巨头,如陶氏、杜邦、东丽、日东电工等,在高端反渗透膜、高性能光学膜、特种分离膜等领域仍占据技术制高点,品牌壁垒和专利壁垒较高。第二梯队为国内头部企业,如时代新材、碧水源、星源材质、恩捷股份、激智科技等,在锂电隔膜、水处理膜、光学膜等细分领域已形成规模优势,部分产品性能接近国际先进水平,通过产能扩张和成本优势抢占市场份额。第三梯队为大量中小型企业,主要集中在中低端膜材料领域,产品同质化严重,价格竞争激烈,面临环保和转型压力。
值得注意的是,国产替代进程在多个重点领域加速推进。锂电隔膜领域,国内企业全球市场份额持续提升,湿法隔膜与涂覆技术不断突破;水处理膜领域,反渗透膜国产化率逐步提高,纳滤膜在工业废水处理中的应用扩大;光学膜领域,偏光片配套膜、增亮膜等产品逐步进入主流面板供应链。与此行业并购整合增多,头部企业通过横向扩张与纵向延伸完善布局,产业集中度呈上升趋势。
三、重点领域市场需求带动高端化发展
下游重点领域的强劲需求是功能性膜材料产业高端化的核心驱动力。
新能源领域:锂离子电池隔膜受益于动力电池和储能电池装机量快速增长,对隔膜的一致性、安全性、薄型化提出更高要求,湿法隔膜及陶瓷涂覆隔膜需求占比提升。氢能领域,质子交换膜作为燃料电池核心材料,国产化需求迫切,部分企业已实现小批量供货。光伏领域,背板膜、封装胶膜需求随组件产量增长而扩大,POE胶膜等高端产品渗透率提升。
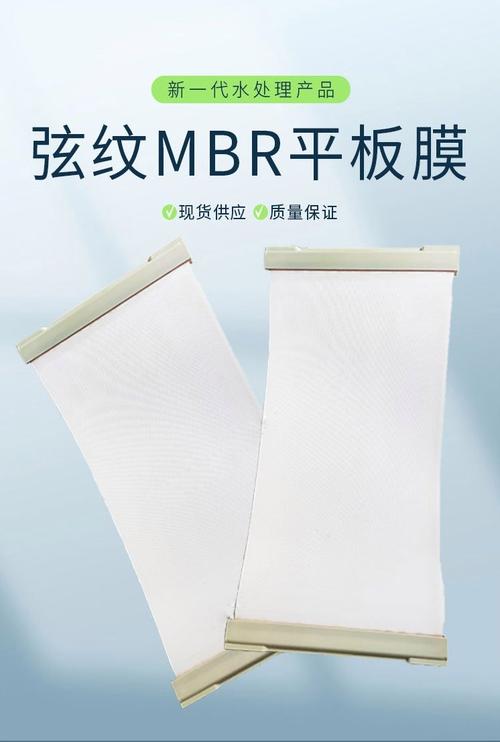
水处理与环保领域:随着污水资源化、海水淡化、工业零排放等政策推进,高性能反渗透膜、纳滤膜、中空纤维膜市场需求持续释放。农村供水、市政提标改造等场景对膜组件的抗污染性、使用寿命提出更高要求,推动膜材料向高通量、抗污染、低能耗方向升级。
电子信息领域:新型显示向OLED、Mini/Micro LED演进,带动偏光片用膜、柔性显示用聚酰亚胺膜、微结构光学膜等需求增长。半导体制造用过滤膜、封装膜等对洁净度和精度要求极高,国产化空间广阔。5G通信与消费电子对电磁屏蔽膜、导热膜等功能膜材形成新增量。
生物医药与医疗健康领域:血液透析膜、医用过滤膜、药物缓释膜等需求稳步增长,对生物相容性、孔径均一性要求严格,高附加值产品依赖进口的局面正在逐步改变。
四、发展趋势:创新驱动与绿色低碳引领
中国功能性膜材料行业将呈现以下趋势:
一是高端化与国产替代持续深化。在政策支持与下游验证提速的背景下,高端分离膜、质子交换膜、高性能光学膜等“卡脖子”环节有望取得突破,国产化率稳步提升。企业研发投入强度加大,产学研合作更加紧密,专利布局从数量向质量转变。
二是应用场景多元化拓展。除传统水处理与新能源外,二氧化碳捕集膜、盐湖提锂膜、有机溶剂纳滤膜等新兴应用加速落地,膜技术与人工智能、数字孪生结合,推动膜系统智能化运行与运维服务化。
三是绿色低碳成为产业底色。膜法水处理助力节能降碳,膜材料生产过程的溶剂回收与绿色工艺受到重视。生物基膜材料、可回收膜组件等绿色产品研发提速,行业碳排放标准与评价体系逐步建立。
四是产业集中度提升与生态协同。头部企业通过资本运作与产业链整合增强竞争力,中小企业向“专精特新”方向转型。产业集群内部协同增强,膜材料—膜组件—工程应用的垂直整合与跨界合作日趋活跃。
2025年中国功能性膜材料行业正处于从规模扩张向质量效益转变的关键阶段。重点领域市场需求的牵引、国产替代的推进以及技术创新的突破,共同驱动产业向高端化、绿色化、智能化方向发展。具备核心技术、成本优势和场景落地能力的企业有望在竞争中脱颖而出,推动中国从膜材料大国迈向膜材料强国。